
Laba PT Aneka Tambang (ANTM) pada 2026 ditaksir mencapai Rp9,2 triliun, sebuah proyeksi yang kembali menyorot prospek perusahaan tambang pelat merah itu di pasar saham. Sejumlah laporan juga menyinggung kinerja Antam yang melampaui proyeksi serta kontribusi nikel terhadap kenaikan laba.
Angka tersebut menjadi salah satu acuan untuk membaca ekspektasi terhadap kinerja Antam ke depan. Namun, ringkasan informasi yang tersedia belum memuat rincian perhitungan proyeksi, asumsi harga komoditas, maupun rentang perkiraan laba yang digunakan. Karena itu, angka Rp9,2 triliun sebaiknya dipahami sebagai estimasi, bukan kepastian hasil usaha.
Proyeksi laba ANTM dan sorotan terhadap kinerja
Perkiraan laba 2026 muncul bersamaan dengan pemberitaan bahwa kinerja Antam melampaui proyeksi. Kabar tersebut memberi gambaran bahwa realisasi perusahaan dinilai lebih baik daripada perkiraan sebelumnya, tetapi informasi yang tersedia tidak menjelaskan periode maupun besaran selisihnya.
Tanpa rincian laporan keuangan dan dasar estimasi, pembaca belum dapat menilai faktor mana yang paling besar mendorong proyeksi laba. Angka Rp9,2 triliun juga belum cukup untuk menggambarkan keseluruhan kondisi perusahaan, sebab penilaian atas kinerja biasanya perlu mempertimbangkan pendapatan, biaya, serta perubahan dari satu periode ke periode berikutnya.
Meski demikian, besarnya proyeksi dapat menjadi perhatian investor yang mengikuti saham ANTM. Nilai tersebut memberi gambaran tentang ekspektasi terhadap potensi kinerja perusahaan pada 2026, tetapi bukan petunjuk tunggal untuk menentukan arah harga saham.
Nikel dan hilirisasi menjadi perhatian
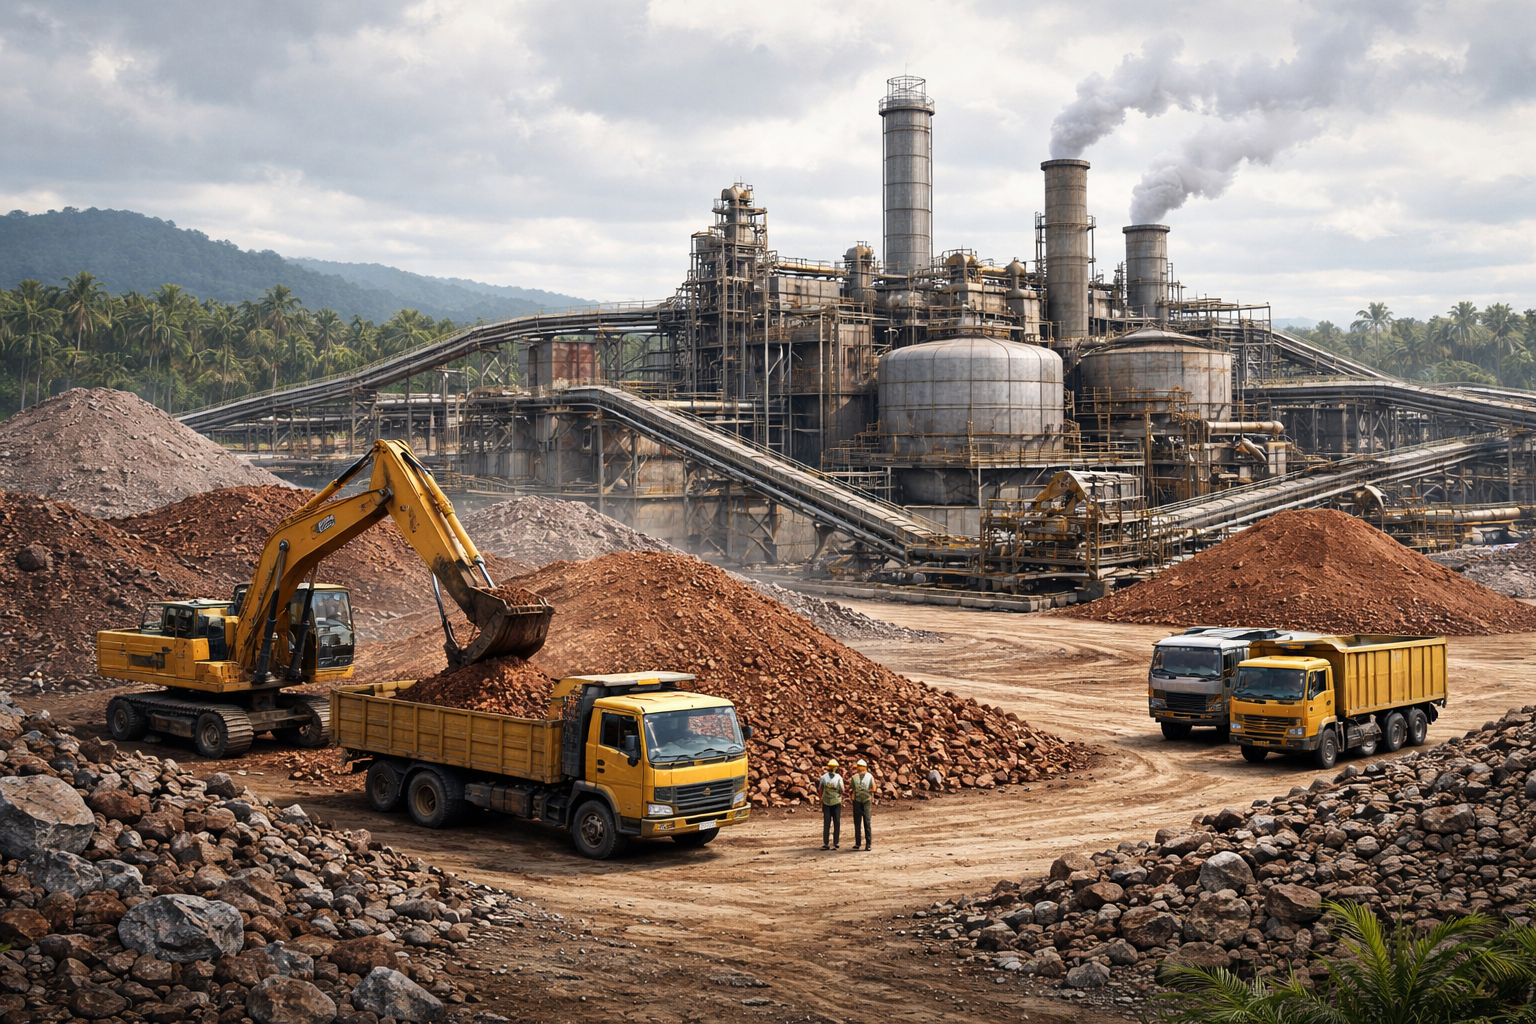
Nikel disebut sebagai salah satu faktor yang mengerek laba Antam dalam pemberitaan yang beredar. Namun, ringkasan tersebut tidak mencantumkan rincian kontribusi nikel, perubahan volume produksi, ataupun asumsi harga yang dipakai. Informasi lebih lengkap diperlukan untuk menilai seberapa kuat pengaruh komoditas itu terhadap proyeksi laba.
Di sisi lain, Antam disebut memacu pengembangan hilirisasi untuk meningkatkan nilai tambah. Arah ini menempatkan pengolahan mineral sebagai salah satu topik penting dalam pembahasan prospek perusahaan. Meski demikian, bahan yang tersedia belum memerinci proyek, jadwal pengembangan, ataupun dampak keuangan yang diharapkan dari upaya tersebut.
Hilirisasi dan kinerja komoditas dapat menjadi bagian dari pertimbangan dalam melihat prospek Antam, tetapi keduanya tidak otomatis memastikan pertumbuhan laba. Hasil akhirnya tetap bergantung pada realisasi operasional dan kondisi bisnis yang mendasari perusahaan. Dengan data yang terbatas, pembaca sebaiknya membedakan antara arah strategi yang diberitakan dan dampak finansial yang sudah terukur.
Prospek saham ANTM masih perlu dicermati
Sejumlah judul berita turut menyebut prospek saham ANTM dan target harga yang dinilai menarik. Akan tetapi, ringkasan yang tersedia tidak mencantumkan angka target, pihak yang menyusun penilaian, ataupun asumsi di baliknya. Karena itu, belum ada dasar dalam informasi tersebut untuk menyimpulkan tingkat potensi kenaikan saham.
Proyeksi laba dapat memengaruhi cara pasar menilai perusahaan, tetapi pergerakan saham tidak hanya ditentukan oleh satu angka. Investor juga perlu melihat keterbukaan informasi, perkembangan kinerja berikutnya, dan penjelasan mengenai faktor yang mendasari estimasi tersebut. Perbedaan antara proyeksi dan realisasi pun patut diperhatikan.
Dengan demikian, taksiran laba Rp9,2 triliun memberi sinyal bahwa ekspektasi terhadap ANTM pada 2026 cukup besar, sementara nikel dan hilirisasi menjadi dua tema yang ikut disorot. Rincian laporan keuangan dan perkembangan usaha berikutnya akan membantu memberi konteks yang lebih utuh sebelum prospek perusahaan maupun sahamnya dinilai lebih jauh.